#30 tag 24jam

Pemkab Solok Selatan Usulkan Pendidikan Gratis untuk Madrasah Aliyah ke Kemenag
Pemkab Solok Selatan mengusulkan pendidikan gratis untuk MAN ke Kemenag guna memperluas akses pendidikan dan meningkatkan kualitas pendidikan agama di daerah. [443] url asal
#pendidikan-gratis #madrasah-aliyah #solok-selatan #kemenag #pemerintah-kabupaten #bupati-khairunas #sekolah-gratis #pendidikan-man #akses-pendidikan #biaya-pendidikan #sinergi-pemerintah #kolaborasi-k
(Bisnis.Com - Terbaru) 30/06/26 16:24
v/263974/
Bisnis.com, PADANG ARO - Pemerintah Kabupaten Solok Selatan, Sumatra Barat, mengusulkan ke Kementerian Agama agar ada kebijakan untuk memberikan pendidikan gratis di MAN (Madrasah Aliyah Negeri) yang merupakan jenjang pendidikan menengah setara SMA.
Bupati Solok Selatan Khairunas mengatakan sejauh ini sinergi pemerintah daerah dengan Kementerian Agama telah memberikan seragam untuk seluruh jenjang pendidikan. Melihat dampak yang bagus, ada baiknya ke depan semakin diperkuat melalui pendidikan gratis untuk pendidikan MAN.
“Kami ingin memperluas akses pendidikan hingga sekolah gratis, harapan ini telah disampaikan langsung ke pemerintah pusat yakni Kemenag,” katanya dalam keterangan resmi, Selasa (30/6/2026).
Khairunas berpandangan bahwa upaya memajukan pendidikan tidak boleh berhenti pada bantuan seragam semata, tapi bisa ditingkatkan yakni bisa wujudkan sekolah gratis di MAN.
Dikatakannya apabila usulan itu diterima Kemenag, maka anak-anak di Solok Selatan bisa mendapatkan kesempatan yang sama untuk bersekolah di MAN. Apalagi dengan semakin banyaknya anak-anak bersekolah di MAN, akan memberikan dampak yang baik bagi daerah.
“Semakin baiknya anak-anak belajar agama Islam, akan menjadikan Solok Selatan sebagai daerah lahirnya para tokoh yang dapat membangun Solok Selatan lebih baik ke depannya,” tegasnya.
Oleh karena itu, Khairunas menyatakan sangat menginginkan hadirnya kebijakan yang lebih progresif yaitu menggratiskan biaya pendidikan hingga tingkat SLTA, termasuk MAN.
Bupati menjelaskan dengan jumlah peserta didik rata-rata 700 orang per tahunnya dari dua MAN yang ada di Solok Selatan, setidaknya dibutuhkan dana Rp900 juta setiap tahun untuk memberikan fasilitas sekolah gratis pada jenjang pendidikan ini.
Hal tersebut yang juga menjadi alasan Pemkab Solok Selatan untuk mengajak Kementerian Agama berkolaborasi dalam mewujudkan rencana tersebut. Pasalnya, saat ini Solok Selatan telah memberikan fasilitas pendidikan untuk SMA dan SMK dengan skema cost sharing 50:50 dengan Pemprov Sumbar.
"Kami memahami bahwa pemerintah pusat memiliki berbagai prioritas dan keterbatasan anggaran. Namun besar harapan kami kiranya dapat ditemukan skema kolaborasi yang memungkinkan program ini berjalan. Apakah dukungan tersebut dapat diberikan secara penuh, atau mungkin melalui pola sharing anggaran," sebutnya.
Khairunas menegaskan sinergi antara pemerintah pusat dan pemerintah daerah ini penting untuk memastikan tidak ada anak-anak madrasah yang terkendala pendidikan karena persoalan biaya.
“Jadi saat ini kami sebenarnya juga tengah berupaya agar MAN ini terus bertambah di Solok Selatan. Seperti di Kecamatan Sangir Jujuan tengah melakukan percepatan proses pengerjaan Madrasah Aliyah Swasta (MAS) Lubuk Malako,” ungkapnya.
Terakhir dibahas pada 2021 silam, kata Khairunas, proses tersebut masih belum dapat diselesaikan karena adanya kendala terkait penerbitan keputusan dari Kementerian PAN-RB. Makanya, bupati memohon arahan, dukungan, dan pendampingan dari Kementerian Agama untuk mempercepat agar proses tersebut bisa dirampungkan.
"Kami datang ke Kemenag dengan semangat kolaborasi, bukan semata-mata mengajukan permohonan bantuan. Kami percaya bahwa keberhasilan pembangunan pendidikan membutuhkan kerja bersama antara pemerintah pusat dan pemerintah daerah," tutupnya.

Biaya Sekolah Terus Naik, Dana Pendidikan Anak Perlu Disiapkan Sejak Dini
Pendidikan merupakan salah satu tujuan keuangan yang perlu dipersiapkan. [381] url asal
#dana-pendidikan-anak #biaya-pendidikan #ifg-life #perencanaan-keuangan-keluarga #biaya-sekolah #literasi-keuangan #asuransi-jiwa #bps-pendidikan #biaya-pendidikan-sma #dana-sekolah-anak #perencanaan-m
REPUBLIKA.CO.ID, JAKARTA -- Kenaikan biaya pendidikan mendorong pentingnya perencanaan keuangan keluarga sejak dini. Persiapan dana pendidikan dinilai menjadi salah satu langkah untuk mengantisipasi kebutuhan biaya sekolah yang terus meningkat seiring jenjang pendidikan anak.
Berdasarkan Statistik Penunjang Pendidikan 2024 yang diterbitkan Badan Pusat Statistik (BPS), rata-rata biaya pendidikan pada jenjang SD sederajat mencapai Rp4,56 juta per tahun ajaran. Angka tersebut meningkat menjadi Rp10,19 juta per tahun ajaran pada jenjang SMA/SMK sederajat.
Data tersebut menunjukkan pendidikan menjadi salah satu kebutuhan jangka panjang yang memerlukan perencanaan keuangan yang matang. Selain meningkat seiring jenjang pendidikan, biaya pendidikan juga berbeda pada setiap kelompok rumah tangga.
Pada kelompok 20 persen rumah tangga dengan pengeluaran tertinggi, rata-rata biaya pendidikan SD sederajat mencapai Rp8,88 juta per tahun ajaran. Sementara pada kelompok 40 persen rumah tangga dengan pengeluaran terendah tercatat sebesar Rp3,28 juta per tahun ajaran.
PT Asuransi Jiwa IFG (IFG Life) menilai perencanaan dana pendidikan perlu menjadi bagian dari pengelolaan keuangan keluarga agar kebutuhan pendidikan anak dapat dipenuhi tanpa mengganggu kebutuhan finansial lainnya.
Direktur Bisnis Individu merangkap Plt Direktur Bisnis Korporasi IFG Life Fabiola Noralita mengatakan, perencanaan pendidikan sebaiknya dilakukan jauh sebelum anak memasuki usia sekolah.
"Setiap orang tua tentu ingin memberikan pendidikan terbaik bagi anak-anaknya. Karena itu, perencanaan dana pendidikan sebaiknya tidak menunggu hingga anak memasuki usia sekolah, melainkan dipersiapkan sejak dini sebagai bagian dari perencanaan keuangan keluarga," ujar Fabiola, Rabu (24/6/2026).
Menurut dia, keluarga juga perlu memperhitungkan berbagai risiko yang berpotensi memengaruhi kondisi keuangan rumah tangga sehingga rencana pendidikan anak tetap dapat berjalan sesuai harapan.
Kebutuhan perencanaan pendidikan sejak dini dinilai semakin relevan di tengah bonus demografi Indonesia. Dengan mayoritas penduduk berada pada usia produktif, semakin banyak keluarga yang berada pada fase membangun masa depan dan mempersiapkan berbagai kebutuhan jangka panjang.
Di sisi lain, Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025 menunjukkan tingkat literasi asuransi masyarakat Indonesia baru mencapai 45,45 persen, sedangkan tingkat inklusinya sebesar 28,50 persen. Kondisi tersebut menunjukkan masih terbuka ruang untuk meningkatkan pemahaman masyarakat mengenai instrumen perlindungan keuangan sebagai bagian dari perencanaan masa depan keluarga.
Fabiola mengatakan, pendidikan merupakan salah satu tujuan keuangan yang perlu dipersiapkan dan dijaga keberlangsungannya. Karena itu, perencanaan yang matang dan perlindungan terhadap risiko keuangan menjadi faktor penting untuk menjaga keberlanjutan pendidikan anak di masa depan.

Biaya Sekolah Kian Mahal, Dana Pendidikan Anak Perlu Disiapkan Sejak Dini
Kebutuhan biaya pendidikan yang terus meningkat mendorong pentingnya perencanaan keuangan keluarga sejak dini. [657] url asal
#biaya-pendidikan #pendidikan-anak #perencanaan-keuangan #ifg-life
(Kompas.com - Money) 24/06/26 13:32
v/258401/
JAKARTA, KOMPAS.com – Kebutuhan biaya pendidikan yang terus meningkat mendorong pentingnya perencanaan keuangan keluarga sejak dini.
Orang tua dinilai perlu mempersiapkan dana pendidikan anak jauh sebelum memasuki usia sekolah agar kebutuhan pendidikan di masa depan dapat terpenuhi tanpa mengganggu kondisi keuangan rumah tangga.
Berdasarkan publikasi Statistik Penunjang Pendidikan 2024 yang diterbitkan Badan Pusat Statistik (BPS), rata-rata biaya pendidikan pada jenjang sekolah dasar (SD) sederajat mencapai Rp 4,56 juta per tahun ajaran.
 freepik.com Ilustrasi pendidikan.
Angka tersebut meningkat lebih dari dua kali lipat pada jenjang sekolah menengah atas (SMA) dan sekolah menengah kejuruan (SMK) sederajat, yakni mencapai Rp 10,19 juta per tahun ajaran.
Data tersebut menunjukkan bahwa pendidikan menjadi salah satu kebutuhan jangka panjang yang membutuhkan perencanaan keuangan secara matang sejak dini.
PT Asuransi Jiwa IFG (IFG Life) menilai perencanaan dana pendidikan perlu menjadi bagian dari perencanaan keuangan keluarga agar orang tua lebih siap menghadapi kebutuhan pendidikan anak pada masa mendatang.
Biaya pendidikan berbeda di setiap kelompok rumah tangga
Selain meningkat seiring jenjang pendidikan, besaran biaya pendidikan juga berbeda pada setiap kelompok rumah tangga.
Data BPS menunjukkan rata-rata biaya pendidikan SD sederajat pada kelompok 20 persen rumah tangga dengan pengeluaran tertinggi mencapai Rp 8,88 juta per tahun ajaran.
Sementara itu, pada kelompok 40 persen rumah tangga dengan pengeluaran terendah, rata-rata biaya pendidikan SD tercatat sebesar Rp 3,28 juta per tahun ajaran.
SHUTTERSTOCK Pelajar di sekolah seharusnya sudah diajarkan kemampuan 5C yang meliputi communication (komunikasi), collaboration (bekerja sama), critical thinking (berpikir kritis), creativity (kreativitas), dan computational learning (penggunaan teknologi) untuk menunjang masa depannya.Perbedaan tersebut mencerminkan variasi kemampuan finansial dan pilihan pendidikan yang diambil masing-masing keluarga. Meski demikian, kebutuhan untuk mempersiapkan pendidikan anak tetap menjadi prioritas.
Direktur Bisnis Individu merangkap Pelaksana Tugas Direktur Bisnis Korporasi IFG Life, Fabiola Noralita, mengatakan setiap orang tua memiliki harapan untuk memberikan pendidikan terbaik bagi anak-anaknya.
"Setiap orang tua tentu ingin memberikan pendidikan terbaik bagi anak-anaknya. Karena itu, perencanaan dana pendidikan sebaiknya tidak menunggu hingga anak memasuki usia sekolah, melainkan dipersiapkan sejak dini sebagai bagian dari perencanaan keuangan keluarga. Dengan persiapan yang lebih matang, keluarga akan memiliki kesempatan yang lebih besar untuk mewujudkan cita-cita pendidikan anak tanpa mengganggu kebutuhan finansial lainnya," ujar Fabiola dalam keterangan resmi, Rabu (24/6/2026).
Menurut dia, selain menyiapkan dana pendidikan, keluarga juga perlu memperhatikan aspek perlindungan keuangan terhadap berbagai risiko yang dapat memengaruhi kondisi keuangan rumah tangga.
"Pada saat yang sama, keluarga juga perlu mempersiapkan perlindungan terhadap berbagai risiko yang dapat memengaruhi kondisi keuangan rumah tangga agar rencana pendidikan anak tetap dapat berjalan sesuai harapan," kata dia.
Relevan di tengah bonus demografi
IFG Life menilai kebutuhan perencanaan pendidikan sejak dini semakin relevan di tengah bonus demografi Indonesia.
Dengan mayoritas penduduk berada pada usia produktif, semakin banyak keluarga yang berada dalam fase membangun masa depan dan mempersiapkan berbagai kebutuhan jangka panjang, termasuk pendidikan anak.
Di sisi lain, tingkat literasi dan inklusi asuransi di Indonesia masih relatif rendah.
Berdasarkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2025, tingkat literasi asuransi masyarakat Indonesia tercatat sebesar 45,45 persen. Sementara tingkat inklusi asuransi berada pada level 28,50 persen.
KOMPAS.com/M Latief Ilustrasi pendidikanData tersebut menunjukkan masih terdapat ruang untuk meningkatkan pemahaman masyarakat mengenai instrumen perlindungan keuangan, termasuk pemanfaatannya sebagai bagian dari perencanaan masa depan keluarga dan pendidikan anak.
Dorong literasi keuangan keluarga
Sebagai perusahaan asuransi jiwa dan kesehatan, IFG Life menyatakan terus mendorong peningkatan literasi keuangan dan kesadaran masyarakat terhadap pentingnya perencanaan masa depan keluarga.
Perusahaan menilai pendidikan merupakan salah satu tujuan penting yang perlu dipersiapkan dan dijaga keberlangsungannya.
Karena itu, IFG Life berkomitmen menghadirkan perlindungan yang membantu keluarga menjaga berbagai rencana masa depan ketika menghadapi risiko yang tidak terduga.
Langkah tersebut sejalan dengan upaya perusahaan untuk meningkatkan kesadaran masyarakat mengenai pentingnya perencanaan keuangan jangka panjang, termasuk dalam mempersiapkan dana pendidikan anak sejak dini.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang
KDM Optimistis Tak Ada Siswa Tertinggal, 1.015 Sekolah Swasta Siap Menampung
Sebanyak 1.015 sekolah swasta di Jawa Barat siap menampung 70.000-80.000 siswa yang tidak diterima di sekolah negeri, dengan dukungan beasiswa dari Pemprov Jabar. [360] url asal
#sekolah-swasta #siswa-tertinggal #pemetaan-calon-murid-baru #sekolah-swasta-kerja-sama #beasiswa-siswa #dinas-pendidikan-jawa-barat #dana-sumbangan-pendidikan #bantuan-biaya-pendidikan #anggaran-pendi
(Bisnis.Com - Terbaru) 23/06/26 06:36
v/256851/
Bisnis.com, BANDUNG - Sebanyak 1.015 sekolah swasta di Jawa Barat menyatakan kesediaannya menampung sekitar 70.000 hingga 80.000 siswa yang tidak tertampung di sekolah negeri pada pelaksanaan Pemetaan Calon Murid Baru (PCMB) 2026.
Gubernur Jawa Barat Dedi Mulyadi alias KDM mengatakan, jumlah sekolah swasta yang bergabung dalam program Sekolah Swasta Kerja Sama (SSK) terus bertambah.
Sebelumnya, sekolah yang menyatakan kesediaan bergabung tercatat sebanyak 751 sekolah, kini jumlahnya meningkat menjadi 1.015 sekolah.
"Sudah ada kesepakatan dengan mitra Pemerintah Provinsi Jawa Barat melalui Dinas Pendidikan untuk menyalurkan beasiswa bagi 70.000 hingga 80.000 siswa yang terdata di PCMB. Saat ini, sebanyak 1.015 sekolah swasta telah menandatangani kesepakatan dan hadir secara fisik," ujar KDM di Gedung Pakuan, Senin (22/6/2026).
Menurut KDM, bertambahnya jumlah sekolah swasta yang bergabung membuktikan bahwa dunia pendidikan swasta memiliki komitmen kuat membantu pemerintah memenuhi hak pendidikan masyarakat.
Ia juga membantah anggapan yang menyebut sekolah swasta tidak bersedia berpartisipasi dalam program penampungan siswa yang tidak diterima di sekolah negeri.
"Hal ini membuktikan bahwa opini yang menyatakan sekolah swasta tidak bersedia membantu adalah tidak benar. Sistemnya adalah beasiswa perorangan, pemerintah provinsi bertindak sebagai orang tua yang membayarkan biaya sekolah langsung ke pihak sekolah," katanya.
Untuk mendukung program tersebut, Pemprov Jawa Barat telah menyiapkan Dana Sumbangan Pendidikan (DSP) bagi siswa yang tidak terserap di sekolah negeri.
Bantuan yang diberikan berupa uang pangkal sebesar Rp1,5 juta per siswa dan bantuan biaya pendidikan Rp100.000 per bulan atau Rp1,2 juta per tahun.
KDM memastikan anggaran program tersebut telah tersedia dan berasal dari pergeseran alokasi anggaran di Dinas Pendidikan Jawa Barat.
"Anggarannya sudah ada, tinggal dilakukan pergeseran alokasi dari Dinas Pendidikan. Misalnya, anggaran untuk pembangunan sekolah yang belum memiliki sertifikat tanah akan ditunda agar tidak rawan gugatan, dan dananya dialihkan untuk beasiswa ini," kata dia.
Meski demikian, KDM meminta Dinas Pendidikan Jawa Barat melakukan verifikasi dan seleksi secara ketat terhadap calon penerima bantuan. Ia menegaskan program tersebut ditujukan bagi siswa yang memiliki perilaku baik dan berkomitmen terhadap pendidikan.
Menurutnya, bantuan dapat dicabut apabila penerima terbukti melakukan pelanggaran seperti merokok, mengonsumsi minuman keras, atau terlibat tindak kriminal. "Karena subsidi ini diberikan kepada mereka yang berperilaku baik," katanya.

Dana Pendidikan Anak Makin Mahal, Ini Tips Menyiapkannya
Perencanaan disiplin dan berkelanjutan dinilai membantu mewujudkan pendidikan ideal. [265] url asal
#prudential-syariah #dana-pendidikan-anak #biaya-pendidikan #perencanaan-keuangan-keluarga #asuransi-jiwa-syariah #tabungan-pendidikan #ojk #pendidikan-anak #keuangan-syariah #dana-tabarru-039
REPUBLIKA.CO.ID, JAKARTA -- Chief Customer Marketing Officer Prudential Syariah Vivin Arbianti Gautama menyatakan, menjamin pendidikan terbaik bagi anak kini bukan sekadar impian, melainkan sebuah perjuangan melawan waktu dan biaya yang terus bertambah.
Hingga kini, banyak keluarga masih mengandalkan tabungan untuk menyiapkan biaya sekolah anak, lanjutnya. Padahal, Otoritas Jasa Keuangan (OJK) menyebutkan uang pangkal sekolah rata-rata naik 10–15 persen per tahun, sementara inflasi biaya pendidikan mencapai 2,38 persen.
"Di tengah kenaikan biaya pendidikan yang melampaui inflasi umum, kami melihat kebutuhan keluarga Indonesia tidak hanya sekadar menabung," ujarnya beberapa waktu lalu.
Hal itu, menurut dia, berdampak pada dana yang sudah disisihkan bertahun-tahun, yang sering kali menjadi tidak cukup saat waktu masuk sekolah tiba. Tidak sedikit orang tua yang akhirnya terpaksa mengambil dana darurat, mencairkan tabungan, bahkan menggunakan anggaran bulanan demi menutup kebutuhan pendidikan.
Vivin menambahkan, di situlah tantangan sesungguhnya muncul. Pertanyaannya bukan lagi apakah perlu merencanakan pendidikan anak, tetapi bagaimana menyusun berbagai tahapan kehidupan tersebut dalam satu langkah yang terencana dan berkelanjutan.
Di saat yang sama, tambahnya, orang tua tetap perlu menjaga kebutuhan rutin keluarga, menyiapkan dana darurat, dan mulai memikirkan masa depan finansial mereka sendiri.
Tantangan tersebut kian besar seiring meningkatnya kebutuhan finansial keluarga di berbagai fase kehidupan. Tidak jarang dua tahapan besar dalam perencanaan keluarga datang berdekatan, yakni anak memasuki jenjang universitas, sementara orang tua mulai mendekati masa pensiun dan mengandalkan tabungan jangka panjang yang sebelumnya dipersiapkan untuk masa depan mereka sendiri.
"Tanpa perencanaan yang matang, tekanan finansial pada fase ini menjadi semakin nyata. Memiliki solusi perencanaan yang disiplin, terukur, dan tidak membebani cash flow bulanan menjadi sangat penting," katanya.

Prudential Syariah Rilis Asuransi Pendidikan, Kontribusi Mulai Rp 200.000
Kenaikan biaya pendidikan yang terus melampaui inflasi mendorong kebutuhan keluarga untuk menyiapkan perencanaan keuangan sejak dini. [653] url asal
#biaya-pendidikan #pendidikan-anak #asuransi-jiwa #prudential-syariah #dana-pendidikan-anak
(Kompas.com - Money) 20/05/26 09:19
v/225826/
JAKARTA, KOMPAS.com - Kenaikan biaya pendidikan yang terus melampaui inflasi mendorong kebutuhan keluarga untuk menyiapkan perencanaan keuangan sejak dini.
Di tengah tren tersebut, PT Prudential Sharia Life Assurance (Prudential Syariah) meluncurkan produk asuransi jiwa tradisional dwiguna syariah bernama PRUTahapan Cemerlang.
Produk ini dirancang untuk membantu keluarga menyiapkan dana pendidikan anak hingga jenjang perguruan tinggi, sekaligus mendukung perencanaan keuangan jangka panjang lainnya.
 Freepik Ilustrasi asuransi.
Prudential Syariah menyebut, produk tersebut menawarkan manfaat dana tahapan hingga 160 persen dari target dana dengan kontribusi mulai Rp 200.000 per bulan.
Prudential Syariah menyatakan produk ini menjadi bagian dari strategi perusahaan dalam memperluas solusi perlindungan berbasis syariah bagi keluarga Indonesia.
Data Badan Pusat Statistik (BPS) menunjukkan biaya pendidikan mengalami kenaikan dalam beberapa tahun terakhir. Rata-rata biaya pendidikan jenjang sekolah dasar meningkat 90 persen dari Rp 2,4 juta pada 2018 menjadi Rp 4,56 juta pada 2024.
Sementara itu, biaya pendidikan perguruan tinggi tercatat naik 31,38 persen menjadi Rp 19,01 juta per tahun ajaran pada 2024.
Presiden Direktur Prudential Syariah Iskandar Ezzahuddin mengatakan, kenaikan biaya pendidikan membuat banyak keluarga menghadapi tantangan dalam menjaga kesinambungan dana pendidikan anak.
“Setiap orang tua menginginkan pendidikan terbaik untuk anaknya, tetapi kenyataannya, biaya pendidikan terus naik melampaui inflasi. PRUTahapan Cemerlang hadir untuk menjembatani kesenjangan ini, memastikan dana tersedia tepat waktu di setiap jenjang pendidikan,” ujar Iskandar dalam keterangan resmi, Rabu (20/5/2026).
SHUTTERSTOCK/PASUWAN Ilustrasi asuransi.Menurut dia, perlindungan finansial menjadi penting karena risiko kehidupan dapat memengaruhi keberlanjutan rencana pendidikan keluarga.
“Apabila terjadi risiko kehidupan pada pencari nafkah di tengah perjalanan, rencana pendidikan tidak ikut terhenti,” kata dia.
Prudential Syariah menyebut PRUTahapan Cemerlang dirancang dengan mekanisme pencairan dana bertahap yang mengikuti kebutuhan keluarga dalam berbagai fase kehidupan.
Dana yang diperoleh dapat digunakan untuk berbagai kebutuhan, mulai dari biaya pendidikan sekolah dasar, menengah, perguruan tinggi, hingga modal usaha.
Perusahaan menawarkan dua pilihan plan dalam produk tersebut, yakni Plan PRO dan Plan MAX.
Plan PRO menyediakan perlindungan jiwa dengan cakupan usia hingga 55 tahun. Sementara itu, Plan MAX memberikan tambahan manfaat bebas kontribusi apabila peserta mengalami kondisi kritis tahap akhir.
Menurut Prudential Syariah, skema tersebut ditujukan terutama bagi keluarga muda yang ingin menjaga keberlanjutan dana pendidikan anak ketika menghadapi risiko kesehatan serius.
Selain manfaat dana tahapan hingga 160 persen dari target dana, produk ini juga menawarkan manfaat meninggal dunia sebesar 200 persen santunan asuransi.
Produk tersebut turut mencakup tambahan manfaat meninggal dunia akibat kecelakaan sebesar 200 persen santunan asuransi, serta manfaat cacat total dan tetap sebesar 200 persen santunan asuransi.
Di samping itu, terdapat manfaat bebas kontribusi apabila peserta meninggal dunia, mengalami cacat total dan tetap, atau kondisi kritis tahap akhir untuk Plan MAX.
Iskandar mengatakan, produk ini tidak hanya ditujukan untuk kebutuhan pendidikan, tetapi juga bagian dari perencanaan keuangan keluarga secara lebih luas.
“Pendidikan adalah perjalanan panjang, dan di setiap tahapannya, kesiapan dana menentukan apakah rencana bisa terus berjalan atau harus tertunda,” ujar dia.
Shutterstock Ilustrasi pendidikan.Ia menambahkan, keluarga kerap dihadapkan pada pilihan antara menyiapkan pendidikan anak dan mempersiapkan masa depan finansial mereka sendiri.
“PRUTahapan Cemerlang dirancang agar keluarga tidak perlu memilih antara menyiapkan pendidikan anak dan mempersiapkan masa depan finansial mereka sendiri, keduanya bisa direncanakan dalam satu langkah,” kata Iskandar.
Prudential Syariah juga menekankan prinsip ta’awun atau saling tolong-menolong dalam mekanisme produk syariah tersebut.
“Melalui prinsip ta’awun, setiap peserta juga turut menjadi bagian dari mekanisme saling melindungi antar peserta, karena perlindungan yang bermakna adalah perlindungan yang memberi manfaat bagi semua,” tutur Iskandar.
Peluncuran PRUTahapan Cemerlang menambah portofolio produk Prudential Syariah yang sebelumnya mencakup perlindungan kesehatan, penyakit kritis, perencanaan warisan, perencanaan keuangan, hingga perlindungan ibadah haji.
Prudential Syariah mulai beroperasi sebagai entitas terpisah pada 2022 setelah pemisahan Unit Usaha Syariah PT Prudential Life Assurance.
Perusahaan menyatakan terus mengembangkan solusi perlindungan berbasis syariah dengan prinsip transparansi, gotong royong, dan keadilan.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang
Kurs Rupiah Anjlok, Bagaimana Cara Siapkan Biaya Sekolah Anak di Luar Negeri?
Pelemahan nilai tukar atau kurs rupiah terhadap dollar AS menjadi tantangan sendiri bagi biaya pendidikan anak yang sekolah di luar negeri. [872] url asal
#rupiah #biaya-pendidikan #rupiah-anjlok
(Kompas.com - Money) 15/05/26 16:44
v/221941/
JAKARTA, KOMPAS.com - Pelemahan nilai tukar atau kurs rupiah terhadap dollar AS menjadi tantangan sendiri bagi biaya pendidikan anak yang sekolah di luar negeri.
Tak pelak, nilai tukar yang melemah membuat biaya sekolah anak di luar negeri melambung dan bukan tidak mungkin membebani pos keuangan keluarga di pertengahan tahun nanti.
Perencana keuangan sekaligus Founder Finante.id, Rista Zwestika mengatakan, bagi keluarga yang memiliki kewajiban pembayaran pendidikan di luar negeri, strategi membeli dollar AS secara bertahap justru lebih aman dibanding menunggu kurs turun.
"Karena kebutuhan tersebut sifatnya pasti dan berulang, maka pendekatan averaging biasanya lebih efektif untuk mengurangi risiko lonjakan kurs mendadak," kata dia kepada Kompas.com, Jumat (15/5/2026).
Berdasarkan pantauan Kompas.com, pada penutupan pasar spot, Jumat (15/5/2026), nilai tukar rupiah berada di level 15.595 per dollar AS.
Angka ini masih melemah 67,5 poin atau setara 0,39 persen dibandingkan penutupan kemarin.
Ia menambahkan, keluarga bisa membuat jadwal pembelian dollar AS bulanan atau per kuartal sesuai kebutuhan biaya pendidikan.
"Dengan begitu, beban kurs lebih tersebar dan tidak terlalu berat ketika terjadi pelemahan rupiah yang tajam," imbuh dia.
Selain itu, Rista menyebut, penting juga untuk memisahkan rekening khusus pendidikan dalam valuta asing.
Ia juga berpesan agar keluarga menghitung ulang proyeksi biaya hidup dan pendidikan.
"Serta menyiapkan buffer dana tambahan karena kenaikan kurs biasanya juga berdampak pada biaya hidup di luar negeri," terang dia.
Rista berpandangan,menunggu dollar turun sebenarnya boleh saja, tetapi cukup berisiko jika kebutuhan pembayaran sudah dekat.
"Karena itu, lebih baik fokus pada kepastian kebutuhan daripada berspekulasi terhadap arah kurs" tutup dia.
Persiapan keuangan pendidikan di luar negeri
PT Manulife Aset Manajemen Indonesia (MAMI) menjelaskan, dalam merencaakan pendidikan hal pertama yang harus dilakukan adalah mencari tahu berapa biaya yang harus dikeluarkan untuk menyekolahkan anak ke luar negeri.
Biaya yang perlu dicari mulai dari uang pangkal, biaya per semester, hingga biaya hidup bulanan di negara tujuan.
Hal lainnya yang perlu diperhatikan adalah perbedaan mata uang. Biaya pendidikan di luar negeri umumnya menggunakan mata uang asing.
Oleh karena itu, sebaiknya dana pendidikan juga disiapkan dalam mata uang negara tujuan atau bisa juga dalam dollar AS.
Investasi dalam mata uang dolar AS bisa menjadi salah satu opsi dalam perencanaan biaya pendidikan.
Setelah mengetahui seluruh biaya selama anak menempuh pendidikannya di luar negeri, dengan sudah memperhitungkan faktor inflasi, langkah berikutnya adalah menentukan instrumen investasi yang tepat untuk mengembangkan dana pendidikan anak.
Perlu diketahui, dana pendidikan adalah dana yang harus ada saat dibutuhkan.
Untuk itu, selain penempatan pada kelas aset pasar uang seperti pada tabungan dan deposito berdenominasi dollar AS, perlu juga menambahkan porsi reksa dana saham sebagai booster.
Ini menjadi penting mengingat sifat saham yang likuid atau mudah untuk dijual kembali serta memiliki potensi pengembalian hasil yang tinggi.
Berdasarkan keterangan Manulife Asset Manajemen, penempatan dana investasi di reksa dana saham bisa menjadi pilihan jika persiapan dilakukan dalam jangka waktu yang cukup panjang atau di atas 10 tahun.
Apalagi saat ini sudah ada beberapa reksa dana berdenominasi dollar AS yang menangkap peluang investasi di pasar saham domestik dan luar negeri.
Minat pendidikan di luar negeri meningkat
Seiring meningkatnya minat pendidikan global, jumlah pelajar Indonesia yang belajar di luar negeri tumbuh 21 persen sejak 2014 hingga 2024, menurut data UNESCO Institute for Statistics.
Namun, kenaikan biaya pendidikan luar negeri sekitar 5-7 persen per tahun menjadi tantangan tersendiri.
Sementara, biaya kuliah di negara-negara favorit seperti Amerika Serikat (AS), Inggris, dan Australia berkisar antara 20.000 dollar AS hingga 60.000 dollar AS per tahun.
Angka tersebut sekitar Rp 352,24 juta hingga Rp 1,05 miliar dalam asumsi kurs Rp 17.612 per dollar AS.
Jumlah tersebut belum termasuk biaya hidup yang mencapai 10.000 dollar AS hingga 15.000 dollar AS per tahun.
Angka tersebut sekitar Rp 176,12 juta hingga Rp 264,18 juta dalam asumsi kurs Rp 17.612 per dollar AS.
Alasan nilai tukar terus melemah
Analis Mata Uang, Ibrahim Assuaibi, menilai pelemahan kurs rupiah disebabkan oleh dua faktor, yakni internal dan eksternal.
Untuk internal, adanya perdebatan terkait data pertumbuhan ekonomi Indonesia pada kuartal I-2026 yang tercatat 5,61 persen.
Angka itu berada di luar ekspektasi pemerintah, Bank Indonesia (BI), maupun mayoritas ekonom dan analis.
“Nah dari segi internal ya, kita tahu bahwa ada perdebatan tentang data pertumbuhan ekonomi di kuartal pertama yang di luar ekspektasi pemerintah, Bank Indonesia maupun para ekonom atau analis yang semuanya itu adalah di bawah 5,61 persen,” ujar Ibrahim saat dikonfirmasi Kompas.com.
Di sisi lain, tekanan global meningkat akibat lonjakan harga minyak dan terganggunya distribusi energi karena konflik di Timur Tengah.
Ketegangan di Selat Hormuz hingga potensi perang terbuka antara Amerika Serikat dan Iran dinilai menjadi faktor utama yang mendorong kenaikan harga minyak dan penguatan indeks dollar.
“Saya melihat bahwa rupiah hari ini diperdagangkan melemah karena menguatnya dollar AS pada perdagangan hari ini, ya bahkan kemarin pun juga pada memasuki pasar Amerika, indeks dollar terus mengalami penguatan,” ucap Ibrahim.
Di kawasan Timur Tengah, khususnya di Selat Hormuz, masih menjadi momok utama pasar keuangan global.
Ketegangan meningkat setelah muncul informasi mengenai penyerangan terhadap instalasi minyak Iran yang disebut melibatkan Uni Emirat Arab (UEA) dan Arab Saudi.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang
Daftar Jalur Mandiri, Ini 6 PTN dengan Uang Pangkal yang Murah
6 PTN dengan jalur mandiri dan uang pangkal terjangkau: UNS, UNNES, UNY, ISI Yogyakarta, UNEJ, dan UPNVY. Biaya IPI mulai dari Rp0 hingga Rp5 juta. [1,015] url asal
#jalur-mandiri #ptn-murah #uang-pangkal #biaya-pendidikan #seleksi-mandiri #iuran-pengembangan-institusi #universitas-sebelas-maret #universitas-negeri-semarang #universitas-negeri-yogyakarta #institut
(Bisnis.Com - Terbaru) 13/05/26 05:35
v/219602/
Bisnis.com, SEMARANG — Seleksi mandiri menjadi jalur masuk Perguruan Tinggi Negeri (PTN) lainnya yang banyak dipilih calon mahasiswa setelah jalur SNBP dan SNBT. Saat memutuskan untuk mendaftar jalur mandiri, calon mahasiswa tidak hanya mempersiapkan nilai dan persaingan seleksi, melainkan juga perlu untuk mempertimbangkan biaya pendidikan.
Dalam pendaftaran jalur mandiri, terdapat sejumlah PTN di Indonesia yang mewajibkan calon mahasiswa baru untuk membayar uang pangkal atau yang juga dikenal sebagai Iuran Pemgembangan Institusi (IPI). Berbeda dengan Uang Kuliah Tunggal (UKT) yang dibayarkan mahasiswa di setiap semesternya, biaya pendidikan IPI ini hanya dibayarkan satu kali oleh mahasiswa, tepatnya pada saat akan masuk masa studi.
Besaran uang pangkal biasanya akan berbeda-beda sesuai dengan PTN yang dituju. Terkait nominal, calon mahasiswa akan menemukan besaran IPI yang mencapai puluhan hingga ratusan juta rupiah.
Kendati begitu, masih ada sejumlah PTN di Indonesia yang menawarkan jalur seleksi mandiri dengan uang pangkal yang relatif terjangkau.
Simak 6 PTN dengan uang pangkal yang cukup murah dan terjangkau:
1. Universitas Sebelas Maret (UNS)
Jalur mandiri Universitas Sebelas Maret (UNS) merupakan seleksi penerimaan mahasiswa baru yang diselenggarakan secara mandiri oleh Universitas Sebelas Maret dan disediakan bagi lulusan pendidikan menengah atau sederajat tiga tahun terakhir. Untuk jalur mandiri, UNS membuka tiga kelompok utama yang bisa diikuti, yakni reguler, kemitraan, dan afirmasi.
Mengutip dari laman SPMB UNS, peserta yang telah lulus melalui Seleksi Mandiri UNS diwajibkan untuk membayar Uang Kuliah Tunggal (UKT) dan Iuran Pengembangan Institusi (IPI). Para peserta diketahui dapat menentukan pilihan tarif IPI yang sesuai dengan kemampuan ekonomi masing-masing. Adapun besaran IPI untuk program Sarjana, Diploma Sarjana Terapan, dan Diploma Tiga di UNS memiliki nominal paling rendah sebesar Rp5.000.000 pada sejumlah Program Studi.
2. Universitas Negeri Semarang (UNNES)
Mengutip dari laman Admission Universitas Negeri Semarang (UNNES), Seleksi Mandiri Universitas Negeri Semarang (SM-UNNES) merupakan seleksi penerimaan mahasiswa baru jenjang Sarjana (S1) dan Diploma (D3) yang diselenggarakan secara mandiri oleh UNNES dalam beberapa jalur penerimaan. Adapun bentuk seleksi tiap jalur dirancang berbeda-beda untuk menjaring calon mahasiswa baru yang unggul.
Mengenai bentuk seleksi mandiri, UNNES diketahui membuka tiga jalur utama, yakni SM tulis, SM skor UTBK, dan SM prestasi. Berdasarkan informasi dalam laman resminya, peserta yang lulus melalui jalur SM tulis dan SM skor UTBK diwajibkan untuk membayar Uang Kuliah Tunggal (UKT) dan Iuran Pengembangan Institusi (IPI).
Sementara itu, untuk peserta yang dinyatakan lulus melalui SM prestasi akan dikenakan UKT paling rendah, yakni UKT Golongan I atau II (Rp500.000-1.000.000) per semester, serta tidak akan dikenakan IPI.
Bagi peserta yang lulus melalui jalur SM tulis dan SM skor UTBK akan membayar IPI sebanyak satu kali selama masa studi. Pilihan IPI ini dapat disesuaikan dengan kemampuan ekonomi orang tua calon mahasiswa, dan pilihan ini tidak akan mempengaruhi seleksi akademik. Untuk pilihan IPI, UNNES membuka lima kelompok utama, dengan besaran IPI pada kelompok I sebesar Rp0 rupiah dan kelompok II sebesar Rp5.000.000.
3. Universitas Negeri Yogyakarta (UNY)
Mengutip dari laman PMB Universitas Negeri Yogyakarta (UNY), Seleksi Mandiri (SM) merupakan seleksi yang diselenggarakan oleh Universitas Negeri Yogyakarta untuk menjaring siswa dengan keunggulan akademik maupun non akademik. Dalam pelaksanaannya, UNY membuka beberapa bentuk seleksi mandiri, mulai dari SM prestasi, SM CBT, dan SM skor UTBK-SNBT, SM kerja sama, dan SM pencarian bakat.
Peserta yang dinyatakan lulus melalui seleksi mandiri UNY akan dikenakan Uang Kuliah Tunggal (UKT) dan Iuran Pengembangan Institusi (IPI). Tujuan dan rencana penggunaan IPI diketahui untuk mendukung berbagai aspek pelaksanaan Tri Dharma Pendidikan Tinggi dan pengembangan kualitas akademik maupun layanan kepada mahasiswa.
Adapun besaran IPI ini disesuaikan dengan kesanggupan orang tua calon mahasiswa. Terkait besaran IPI ini, UNY membuka enam kelompok IPI yang bisa dipilih oleh calon mahasiswa, dengan besaran kelompok IPI I sebesar Rp0 rupiah dan kelompok IPI II sebesar Rp5.000.000.
4. Institut Seni Indonesia Yogyakarta
Jalur mandiri Institut Seni Indonesia (ISI) Yogyakarta merupakan seleksi penerimaan mahasiswa baru yang diselenggarakan secara mandiri oleh ISI yogyakarta untuk program Sarjana (S1) dan Sarjana Terapan (D4). Pada pelaksanaannya, ISI Yogyakarta membuka sejumlah jalur seleksi, mulai dari diploma sarjana mandiri, afirmasi daerah 3T, afirmasi prestasi, dan afirmasi perwakilan daerah.
Peserta yang telah dinyatakan lulus melalui jalur mandiri Sarjana dan Sarjana Terapan diwajibkan untuk membayar Uang Kuliah Tunggal (UKT) dan Iuran Pengembangan Institusi (IPI). Terkait besaran IPI, ISI Yogyakarta membuka lima kelompok IPI yang bisa dipilih oleh calon mahasiswa untuk disesuaikan dengan kemampuan orang tua. Besaran IPI ISI yogyakarta paling rendah berada pada kelompok I sebesar Rp2.000.000.
5. Universitas Negeri Jember (Unej)
Dilansir dari laman resmi Universitas Negeri Jember (Unej), Seleksi Mandiri Mahasiswa Baru Universitas Negeri Jember (SEMMABA UNEJ) merupakan sistem seleksi penerimaan mahasiswa baru secara mandiri yang diselenggarakan oleh Universitas Jember.
Jalur seleksi ini memberikan kesempatan kepada mahasiswa yang sedang menempuh kelas akhir atau lulusan SMA/MA/SMK/Sederajat untuk mengikuti seleksi dengan memilih Program Studi Sarjana (S1), Sarjana Terapan (D4), dan Diploma (D3).
Pada seleksi mandiri ini, UNEJ membuka empat jalur utama, mulai dari SEMMABA prestasi, SEMMABA nilai rapor, SEMMABA test, dan SEMMABA skor UTBK-SNBT. Peserta yang dinyatakan lulus pada seleksi mandiri untuk program Diploma, Program Sarjana Terapan, dan Program Sarjana Universitas Jember akan membayarkan Uang Kuliah Tunggal (UKT) dan Iuran Pengembangan Institusi (IPI). Adapun besaran IPI terendah untuk program Sarjana sebesar Rp10.000, sedangkan IPI terendah untuk program Diploma sebesar Rp5.000.000.
6. UPN Veteran Yogyakarta (UPNVY)
Dilansir dari laman resmi UPN Veteran Yogyakarta, jalur mandiri merupakan seleksi penerimaaan mahasiswa baru untuk Diploma (D3) dan Sarjana (S1) yang terdiri dari skema utama, yakni Seleksi Mandiri Prestasi Wimaya, Seleksi Mandiri Kapasitas Bela Negara 1 (CBT), dan Kapasitas Bela Negara 2.
Berdasarkan informasi yang tertera, peserta yang dinyatakan lulus melalui Seleksi Mandiri Prestasi Wimaya hanya akan dikenakan biaya Uang Kuliah Tunggal (UKT) dan dibebaskan dari Iuran Pengembangan Institusi (IPI). Sementara itu, untuk peserta yang lulus melalui Seleksi Mandiri Kapasitas Bela Negara 1 (CBT) dan Kapasitas Bela Negara 2 akan membayar Uang Kuliah Tunggal (UKT) dan Iuran Pengembangan Institusi (IPI).
Untuk besaran IPI, UPN Veteran Yogyakarta membuka 10 kelompok yang bisa disesuaikan dengan kemampuan orang tua. Besaran IPI terendah berada di kelompok I sebesar Rp0 rupiah, sementara besaran IPI kelompok II sebesar Rp4.000.000 untuk program studi tertentu.

Biaya Pendidikan Naik Tiap Tahun, Ini Cara Siapkan Dananya dengan Asuransi
Kenaikan biaya pendidikan yang terus terjadi setiap tahun menjadi tantangan tersendiri bagi banyak keluarga di Indonesia. [620] url asal
#biaya-pendidikan #pendidikan-anak #dana-darurat #prudential-syariah #kenaikan-biaya-pendidikan
(Kompas.com - Money) 06/05/26 17:56
v/213415/
JAKARTA, KOMPAS.com – Kenaikan biaya pendidikan yang terus terjadi setiap tahun menjadi tantangan tersendiri bagi banyak keluarga di Indonesia.
Di tengah upaya mewujudkan masa depan anak yang lebih baik, orang tua dihadapkan pada realitas biaya sekolah yang semakin tinggi dan tidak selalu sejalan dengan kemampuan finansial yang dimiliki.
Otoritas Jasa Keuangan (OJK) mencatat, uang pangkal sekolah rata-rata naik 10 hingga 15 persen per tahun. Sementara itu, inflasi biaya pendidikan tercatat sebesar 2,38 persen.
 dok. Kredivo Ilustrasi biaya pendidikan yang terus naik setiap tahun.
Kondisi ini membuat dana yang telah disiapkan dalam jangka panjang kerap tidak mencukupi saat dibutuhkan.
Dalam praktiknya, banyak keluarga masih mengandalkan tabungan sebagai sumber utama pembiayaan pendidikan anak.
Namun, pendekatan ini dinilai memiliki risiko, terutama ketika kebutuhan dana meningkat lebih cepat dibandingkan pertumbuhan tabungan.
Tidak sedikit orang tua yang akhirnya harus mengambil dana darurat, mencairkan tabungan lain, atau mengalihkan anggaran bulanan untuk menutup biaya pendidikan.
Di sisi lain, kebutuhan finansial keluarga tidak hanya terbatas pada pendidikan anak. Orang tua juga tetap harus memenuhi kebutuhan sehari-hari, menyiapkan dana darurat, hingga merencanakan masa pensiun.
Tekanan finansial semakin terasa ketika dua fase penting terjadi berdekatan, seperti saat anak memasuki jenjang universitas dan orang tua mulai mendekati masa pensiun.
Chief Customer Marketing Officer Prudential Syariah Vivin Arbianti Gautama mengatakan, kenaikan biaya pendidikan yang melampaui inflasi umum membuat keluarga membutuhkan strategi perencanaan yang lebih komprehensif.
SHUTTERSTOCK/PASUWAN Ilustrasi asuransi.“Di tengah kenaikan biaya pendidikan yang melampaui inflasi umum, kami melihat kebutuhan keluarga Indonesia tidak hanya sekadar menabung. Memiliki solusi perencanaan yang disiplin, terukur, dan tidak membebani cash flow bulanan menjadi sangat penting,” ujar Vivin dalam keterangan tertulis, Rabu (6/5/2026).
Ia menambahkan, komitmen Prudential Syariah adalah menghadirkan solusi perlindungan dan perencanaan dana pendidikan yang dapat membantu orang tua merencanakan masa depan anak dengan lebih tenang.
Memisahkan pos dana pendidikan
Salah satu langkah awal yang dapat dilakukan adalah memisahkan dana pendidikan dari tabungan utama.
Penyatuan dana kerap membuat alokasi pendidikan terpakai untuk kebutuhan lain, sehingga target dana menjadi tidak tercapai.
Dengan memiliki pos khusus, orang tua dinilai dapat lebih disiplin dalam mengelola keuangan serta menjaga fokus pada tujuan jangka panjang pendidikan anak.
Menyesuaikan dengan kemampuan keuangan
Selain itu, perencanaan dana pendidikan perlu disesuaikan dengan kemampuan arus kas bulanan keluarga. Nominal kontribusi tidak harus besar di awal, namun perlu dilakukan secara konsisten agar tidak mengganggu kebutuhan rutin.
Pendekatan ini dinilai penting untuk menjaga keseimbangan keuangan keluarga, sehingga perencanaan pendidikan tidak menjadi beban tambahan dalam pengeluaran bulanan.
Melengkapi dengan perlindungan risiko
Dok. Shutterstock/Monster Ztudio Ilustrasi asuransi jiwaPerencanaan dana pendidikan juga perlu mempertimbangkan aspek perlindungan terhadap risiko. Dalam hal ini, asuransi jiwa menjadi salah satu instrumen yang dapat memastikan rencana pendidikan tetap berjalan meskipun terjadi risiko pada pencari nafkah.
Dalam skema syariah, perlindungan ini juga disertai dengan prinsip tolong-menolong melalui dana tabarru’, di mana peserta saling membantu ketika terjadi klaim.
Memulai sedini mungkin
Langkah lain yang dinilai penting adalah memulai perencanaan sejak dini. Dengan waktu yang lebih panjang, akumulasi dana dapat dilakukan secara bertahap dengan kontribusi yang relatif lebih ringan.
Pendekatan ini memberikan ruang bagi dana untuk berkembang sesuai target, sekaligus mengurangi tekanan finansial di masa mendatang ketika kebutuhan pendidikan semakin besar.
Vivin menegaskan, perencanaan pendidikan anak tidak harus dilakukan dengan mengorbankan kebutuhan saat ini. Menurut dia, strategi yang tepat dapat membantu menjaga keseimbangan antara kebutuhan jangka pendek dan tujuan jangka panjang keluarga.
“Prudential Syariah senantiasa menemani langkah Peserta dalam setiap fase hidupnya untuk mencapai keberkahan dalam hidup dan mewujudkan masa depan yang cemerlang. Dengan perencanaan yang tepat dan perlindungan yang menyeluruh, setiap impian untuk buah hati dan tujuan hidup Anda dapat diraih secara lebih maksimal,” kata Vivin.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang
Prudential Syariah beri tips siapkan dana pendidikan bagi anak
Chief Customer Marketing Officer Prudential Syariah Vivin Arbianti Gautama menyatakan, menjamin pendidikan terbaik bagi anak kini bukan sekadar impian ... [528] url asal
#dana-pendidikan #biaya-pendidikan #prudential-syariah #biaya-sekolah #ojk
kami melihat kebutuhan keluarga Indonesia tidak hanya sekadar menabung
Jakarta (ANTARA) - Chief Customer Marketing Officer Prudential Syariah Vivin Arbianti Gautama menyatakan, menjamin pendidikan terbaik bagi anak kini bukan sekadar impian melainkan sebuah perjuangan melawan waktu dan biaya yang terus bertambah.
Hingga kini, banyak keluarga masih mengandalkan tabungan untuk menyiapkan biaya sekolah anak, lanjutnya, padahal Otoritas Jasa Keuangan (OJK) menyebutkan bahwa uang pangkal sekolah rata-rata naik 10 - 15 persen per tahun, sementara inflasi biaya pendidikan mencapai 2,38 persen.
"Di tengah kenaikan biaya pendidikan yang melampaui inflasi umum, kami melihat kebutuhan keluarga Indonesia tidak hanya sekadar menabung," ujar dia dalam keterangannya di Jakarta, Selasa.
Hal itu, menurut dia berdampak pada dana yang sudah disisihkan bertahun-tahun, di mana sering kali menjadi belum cukup saat waktu masuk sekolah tiba. Tidak sedikit orang tua yang akhirnya terpaksa mengambil dana darurat, mencairkan tabungan, bahkan mengambil anggaran bulanan demi menutup kebutuhan pendidikan.
Vivin menambahkan di situlah tantangan sesungguhnya muncul, pertanyaannya bukan lagi apakah perlu merencanakan pendidikan anak, tetapi bagaimana menyusun berbagai tahapan kehidupan tersebut dalam satu langkah yang terencana dan berkelanjutan.
Di saat yang sama, tambahnya, orang tua tetap perlu menjaga kebutuhan rutin keluarga, menyiapkan dana darurat, dan mulai memikirkan masa depan finansial mereka sendiri.
Tantangan tersebut kian besar seiring meningkatnya kebutuhan finansial keluarga di berbagai fase kehidupan, lanjutnya, tidak jarang dua tahapan besar dalam perencanaan keluarga datang berdekatan, yakni anak memasuki jenjang universitas, sementara orang tua mulai mendekati masa pensiun dan mengandalkan tabungan jangka panjang yang sebelumnya dipersiapkan untuk masa depan mereka sendiri.
"Tanpa perencanaan yang matang, tekanan finansial pada fase ini menjadi semakin nyata, memiliki solusi perencanaan yang disiplin, terukur, dan tidak membebani cash flow bulanan menjadi sangat penting," katanya.
Agar dana pendidikan anak tetap aman tanpa membuat pengeluaran keluarga terasa berat, Vivin memberikan sejumlah langkah yang bisa diterapkan sedini mungkin yakni pisahkan dana pendidikan dari tabungan utama.
Menyatukan dana pendidikan dengan tabungan harian membuat target lebih mudah terpakai untuk kebutuhan lain, tambahnya, memiliki pos khusus akan membantu orang tua lebih disiplin dan fokus pada target biaya pendidikan anak.
Kemudian mulai dari nominal yang nyaman untuk cash flow, tidak perlu langsung besar. Yang terpenting adalah konsisten dan sesuai kemampuan bulanan keluarga untuk memastikan kebutuhan rumah tangga tetap berjalan sehat tanpa rasa beban.
Dia menambahkan pastikan dana pendidikan tidak berhenti meskipun terjadi risiko, perencanaan pendidikan anak perlu dilengkapi dengan asuransi jiwa agar rencana tetap berjalan meskipun pencari nafkah menghadapi risiko seperti meninggal dunia maupun kondisi kritis.
"Selain itu, asuransi jiwa syariah juga menghadirkan nilai tolong-menolong melalui dana tabarru’. Artinya, ketika satu keluarga sedang membutuhkan melalui klaim, para peserta bergotong royong untuk saling membantu," ujarnya.
Dia menegaskan semakin cepat mulai, semakin ringan kontribusinya, oleh karena itu memulai sejak anak masih kecil membantu terkumpulnya dana pendidikan secara lebih ringan, sekaligus memberi waktu lebih panjang agar dana pendidikan berkembang sesuai target.
"Menyiapkan pendidikan anak bukan soal mengorbankan kebutuhan hari ini, tetapi soal memilih strategi yang tepat agar masa depan anak tetap terjamin tanpa membuat cash flow keluarga terganggu," katanya.
Dengan solusi perencanaan yang sesuai prinsip syariah, tambahnya, orang tua bisa lebih tenang menjaga keseimbangan antara kebutuhan saat ini dan cita-cita pendidikan anak di masa depan.
Pewarta: Subagyo
Editor: Ahmad Wijaya
Copyright © ANTARA 2026

Jelang Tahun Ajaran Baru, Ini Strategi Keuangan Pendidikan Anak yang Perlu Disiapkan
Biaya sekolah terus naik, orangtua perlu strategi finansial jangka panjang sejak dini [219] url asal
#biaya-pendidikan #dana-pendidikan-anak #perencanaan-keuangan-keluarga #tahun-ajaran-baru #inflasi-pendidikan #asuransi-jiwa-syariah #cash-flow-keluarga #ojk
REPUBLIKA.CO.ID, JAKARTA — Sebentar lagi, tahun ajaran baru 2026/2027 akan dimulai. Bagi para ibu, momen ini identik dengan meningkatnya kebutuhan pengeluaran rumah tangga, mulai dari pembelian seragam, perlengkapan sekolah, hingga biaya administrasi pendidikan. Namun, di balik kebutuhan jangka pendek tersebut, terdapat aspek yang kerap terabaikan, yakni kesiapan finansial jangka panjang untuk pendidikan anak.
Persiapan tidak hanya sebatas biaya daftar ulang tahun ini, tetapi juga perencanaan pembiayaan hingga jenjang perguruan tinggi.
Data dari Otoritas Jasa Keuangan (OJK) menunjukkan bahwa uang pangkal sekolah rata-rata naik 10–15 persen per tahun. Artinya, biaya masuk sekolah dasar (SD) saat ini berpotensi meningkat berlipat ketika anak memasuki jenjang sekolah menengah atas (SMA), bahkan perguruan tinggi. Jika hanya mengandalkan tabungan konvensional, dana yang dikumpulkan dalam jangka panjang berisiko tidak mencukupi.
Agar pengelolaan keuangan pendidikan lebih optimal, terdapat beberapa hal yang perlu diperhatikan orang tua:
Pertama, memastikan dokumen dan administrasi sekolah lengkap sejak awal guna menghindari biaya tambahan akibat keterlambatan proses pendaftaran.
Kedua, membangun kembali rutinitas anak sebelum hari pertama sekolah untuk meminimalkan potensi gangguan aktivitas yang dapat berdampak pada produktivitas keluarga.
Ketiga, menyiapkan kondisi mental anak sebagai bagian dari investasi nonfinansial yang turut memengaruhi keberhasilan proses pendidikan.
Keempat, memisahkan pos dana pendidikan dari tabungan harian. Langkah ini penting untuk menjaga disiplin pengelolaan keuangan serta mencegah penggunaan dana pendidikan untuk kebutuhan konsumtif lainnya.
Tertekan Biaya Hidup, Kelas Menengah RI Andalkan "Side Hustle"
Kelas menengah Indonesia berada dalam fase perubahan yang signifikan. [1,276] url asal
#biaya-pendidikan #kelas-menengah #indepth #tekanan-ekonomi #kelas-menengah-indonesia #jumlah-kelas-menengah
(Kompas.com - Money) 16/04/26 15:05
v/193417/
JAKARTA, KOMPAS.com - Kelas menengah Indonesia berada dalam fase perubahan yang signifikan.
Riset terbaru Katadata Indonesia Middle Class Insight (KIMCI) 2026 memotret kelompok ini bukan hanya sebagai penggerak ekonomi, tetapi juga sebagai kelompok yang tengah menghadapi tekanan struktural sekaligus beradaptasi secara aktif.
Laporan yang dirilis Katadata Insight Center (KIC) ini disusun melalui survei nasional terhadap 1.000 responden pada periode kuartal IV 2025 hingga kuartal I 2026.
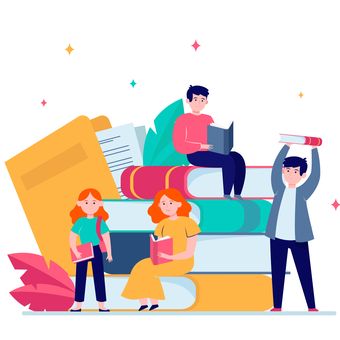 HARIAN KOMPAS/BAHANA PATRIA GUPTA Pekerja pulang dari kantor di Jalan Embong Malang, Surabaya, Senin (26/2/2024). Saat ini, sebagian besar kelas menengah usia 17-40 tahun kerepotan mengatur pengeluaran.
Riset ini secara khusus menggali kondisi ekonomi, perilaku konsumsi, strategi keuangan, hingga kecemasan masa depan kelas menengah.
Co-founder & CEO Katadata Indonesia Metta Dharmasaputra berharap hasil riset ini dapat menjadi acuan dalam memahami kondisi kelas menengah.
“Mudah-mudahan KIMCI di tahun keduanya bisa menjadi acuan untuk memahami peta lanskap middle class di Indonesia,” ujar Metta dalam pernyataan tertulis, Kamis (16/4/2026).
Kelas menengah Indonesia: menyusut, tapi tetap dominan
Salah satu temuan utama dalam KIMCI 2026 adalah menyusutnya jumlah kelas menengah.
Data menunjukkan proporsi kelas menengah turun dari 21,5 persen pada 2019 menjadi 16,9 persen pada 2024. Di sisi lain, kelompok menuju kelas menengah (aspiring middle class) justru meningkat hingga 48,8 persen.
Penurunan ini terjadi di tengah peran kelas menengah yang masih sangat dominan dalam ekonomi.
HARIAN KOMPAS/PRIYOMBODO Karyawan menyeberang Jalan Prof Dr Satrio di kawasan Kuningan, Jakarta Selatan, saat jam makan siang. Para karyawan ini adalah potret kelas menengah Indonesia. Kelas menengah dengan gaji terbatas bersiasat untuk mencukupi kebutuhan sehari-hari dan menabung untuk masa depan.Pada 2024, kelompok ini menyumbang 81,5 persen dari total konsumsi rumah tangga. Sementara konsumsi rumah tangga berkontribusi sebesar 58,8 persen terhadap PDB Indonesia.
Dalam laporan KIMCI disebutkan, kelas menengah merupakan tulang punggung perekonomian, motor penggerak konsumsi, penopang stabilitas, dan menjadi kunci bagi pertumbuhan ke depan.
Namun, tren penurunan jumlah tersebut menjadi sinyal penting. Riset ini menyebut kondisi tersebut sebagai indikasi meningkatnya kerentanan kelas menengah.
“Alarm sunyi” tekanan ekonomi
KIMCI 2026 menggambarkan situasi kelas menengah sebagai sebuah “alarm sunyi” yang mencerminkan tekanan ekonomi yang tidak selalu terlihat, tetapi nyata dirasakan.
Tekanan ini berasal dari kombinasi kenaikan biaya hidup, ketidakpastian pendapatan, dan meningkatnya kebutuhan dasar.
Dalam laporan disebutkan, kelas menengah tidak hanya berjuang untuk naik, tetapi juga bertahan agar tidak turun.
Tekanan tersebut tercermin dalam empat sumber keresahan utama, yakni sebagai berikut.
- Kecukupan penghasilan terhadap kebutuhan hidup
- Kesulitan memiliki rumah
- Biaya pendidikan yang terus meningkat
- Risiko biaya kesehatan, terutama di masa tua
Keempat aspek ini saling terkait dan memperlihatkan bagaimana ruang keuangan kelas menengah semakin terbatas.
Daya beli melemah, konsumsi bergeser
Hasil riset juga menunjukkan perubahan signifikan dalam pola konsumsi.
KOMPAS.com/Krismas Wahyu Utami Ilustrasi masyarakat kelas menengah berbelanja di sebuah mal di Jakarta.Kelas menengah kini meningkatkan porsi pengeluaran untuk kebutuhan pokok, seperti makanan dan rumah tangga, sementara pengeluaran untuk barang tahan lama dan jasa menurun.
Perubahan ini menjadi indikator melemahnya daya beli.
“Penurunan konsumsi pada kategori ini mencerminkan adanya tekanan ekonomi yang menyebabkan daya beli kelas menengah menurun,” demikian temuan dalam laporan KIMCI.
Selain itu, inflasi disebut turut mendorong perubahan perilaku konsumsi, di mana masyarakat lebih fokus pada kebutuhan esensial.
Struktur keuangan kelas menengah Indonesia: tertekan tapi tetap disiplin
KIMCI 2026 juga mengungkap struktur keuangan rumah tangga kelas menengah. Sebanyak 40,5 persen pendapatan digunakan untuk konsumsi harian, sementara 16,4 persen dialokasikan untuk cicilan atau pinjaman.
Artinya, lebih dari separuh pendapatan terserap untuk kebutuhan rutin dan kewajiban finansial.
Di sisi lain, kelas menengah tetap mengalokasikan 21,8 persen pendapatan untuk tabungan dan investasi.
Temuan ini menunjukkan adanya disiplin finansial di tengah keterbatasan ruang fiskal rumah tangga.
Namun, tekanan tetap terasa. Sebanyak 63,6 persen responden mengaku pernah mengalami kondisi di mana pengeluaran lebih besar daripada penghasilan.
Situasi ini menggambarkan rapuhnya ketahanan finansial kelas menengah terhadap guncangan ekonomi.
KOMPAS.com/HAFIZH WAHYU DARMAWAN Ilustrasi rutinitas pekerja di JakartaSide hustle jadi “lapisan pengaman”
Salah satu respons paling nyata terhadap tekanan ekonomi adalah meningkatnya pekerjaan sampingan alias side hustle.
Riset menunjukkan sekitar 46,3 persen responden memiliki pekerjaan sampingan, dan 94,8 persen dari mereka berencana melanjutkannya dalam lima tahun ke depan.
Fenomena ini mencerminkan perubahan cara pandang terhadap pendapatan.
Vice President Finance & Business Development Katadata Ivan Triyogo Priambodo menyebut bahwa pekerjaan sampingan kini bukan sekadar tambahan.
“Bagi kelas menengah satu sumber pendapatan tidak lagi cukup untuk memberikan kepastian karena itu pekerjaan sampingan bukan sekedar tambahan melainkan sebuah lapisan pengaman,” ujar Ivan.
Motivasi utama melakukan side hustle adalah untuk meningkatkan pendapatan (53,1 persen) dan menambah tabungan (41,5 persen).
Namun, pekerjaan sampingan juga mulai dimanfaatkan untuk pengembangan diri dan persiapan jangka panjang, seperti wirausaha.
Investasi bergeser jadi alat bertahan
KIMCI 2026 juga mencatat perubahan penting dalam perilaku investasi. Kepemilikan instrumen investasi seperti saham, reksa dana, dan aset kripto menunjukkan tren peningkatan.
Namun, motivasi investasi mengalami pergeseran.
Investasi tidak lagi hanya bertujuan untuk pertumbuhan kekayaan, tetapi menjadi strategi untuk menjaga daya beli di tengah inflasi.
Hal ini terlihat dari motivasi utama menabung dan berinvestasi yang didominasi oleh kebutuhan darurat (66,8 persen).
PIXABAY/NATTANAN KANCHANAPRAT Ilustrasi investasi. Menjelang akhir 2025, pasar keuangan kembali bergejolak. Para analis menyarankan investor tetap tenang dan disiplin agar peluang cuan tidak hilang di tengah ketidakpastian.Motivasi lain termasuk menjaga aset dari inflasi (33 persen) dan mencari penghasilan tambahan (30,1 persen).
Dalam laporan disebutkan bahwa investasi kini lebih berfungsi sebagai alat defensif untuk menjaga stabilitas keuangan rumah tangga.
Konsumen semakin berbasis nilai
Perubahan juga terlihat pada perilaku konsumsi.
Sebanyak 49,5 persen responden menyebut kualitas, kegunaan, dan pengalaman sebagai faktor utama dalam membeli produk, sementara harga hanya dipilih oleh 12,5 persen responden.
Hal ini menunjukkan pergeseran menuju konsumsi berbasis nilai.
“Kelas menengah kini berevolusi menjadi konsumen cerdas yang lebih memprioritaskan fungsi dan ketahanan produk dibandingkan sekadar harga murah,” demikian temuan dalam laporan KIMCI.
Temuan ini juga diperkuat oleh pernyataan Ivan.
“Keputusan belanja tidak semata-mata ditentukan harga yang paling murah. Yang semakin penting bagi mereka adalah nilai,” ujarnya.
Tekanan pada hunian, pendidikan, dan kesehatan
Riset KIMCI juga menyoroti tiga sektor utama yang menjadi sumber tekanan terbesar.
Pertama, hunian. Sebanyak 35 persen responden menyebut harga rumah yang mahal sebagai hambatan utama, sementara 29 persen menghadapi keterbatasan akses pembiayaan.
freepik.com Ilustrasi pendidikan.Kedua, pendidikan. Hampir seluruh responden (99 persen) berharap anaknya memiliki pendidikan yang lebih tinggi, tetapi biaya pendidikan menjadi salah satu aspek dengan penilaian terendah.
Ketiga, kesehatan. Biaya kesehatan dinilai sebagai risiko terbesar yang dapat mengganggu stabilitas keuangan.
Dalam laporan disebutkan, biaya kesehatan dipandang sebagai “bom waktu” yang dapat menguras tabungan dalam waktu singkat.
Kecemasan masa depan meningkat
Selain tekanan saat ini, riset juga menunjukkan meningkatnya kecemasan terhadap masa depan.
Penurunan kondisi kesehatan menjadi kekhawatiran terbesar, dengan persentase mencapai 62,3 persen. Disusul kekhawatiran terhadap ketidakmampuan memenuhi kebutuhan hidup setelah pensiun (47,1 persen).
Meski demikian, kesadaran untuk mempersiapkan masa depan sudah mulai terlihat.
Berbagai langkah dilakukan, seperti menerapkan pola hidup sehat (64,2 persen), menyiapkan tabungan darurat (56,7 persen), dan mulai berwirausaha (51,3 persen).
Namun, laporan mencatat bahwa kesiapan tersebut masih belum optimal karena keterbatasan ruang finansial.
Peran kebijakan publik
Di tengah tekanan tersebut, riset KIMCI menekankan pentingnya peran kebijakan publik.
Research Analyst Katadata Insight Center Kholis Dana P. menyebut bahwa kebijakan harus mampu menjaga daya beli dan mendukung keberlanjutan kelas menengah.
“Kebijakan publik memiliki peran penting mulai dari menjaga daya beli, mengendalikan biaya hidup, memperluas akses terhadap pekerjaan, hingga perlindungan sosial yang adaptif,” kata Kholis.
Ia juga menegaskan bahwa kelas menengah harus tetap didorong untuk berkembang.
“Kelas menengah bukan hanya tentang perlindungan, tetapi tentang memastikan mereka tetap tumbuh dan berkontribusi secara berkelanjutan,” ujarnya.
KOMPAS.com berkomitmen memberikan fakta jernih, tepercaya, dan berimbang. Dukung keberlanjutan jurnalisme jernih dan nikmati kenyamanan baca tanpa iklan melalui Membership. Gabung KOMPAS.com Plus sekarang#50 tag sepekan
Warning: file_get_contents(http://ekbis.blog/adminv2/tag7day.json): Failed to open stream: HTTP request failed! HTTP/1.1 404 Not Found
in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 54
Warning: foreach() argument must be of type array|object, null given in /home/u1731472/public_html/sub/ekbisblog/inc.dashboard.php on line 56